

Cómo presentar reclamo por accidente sin errores

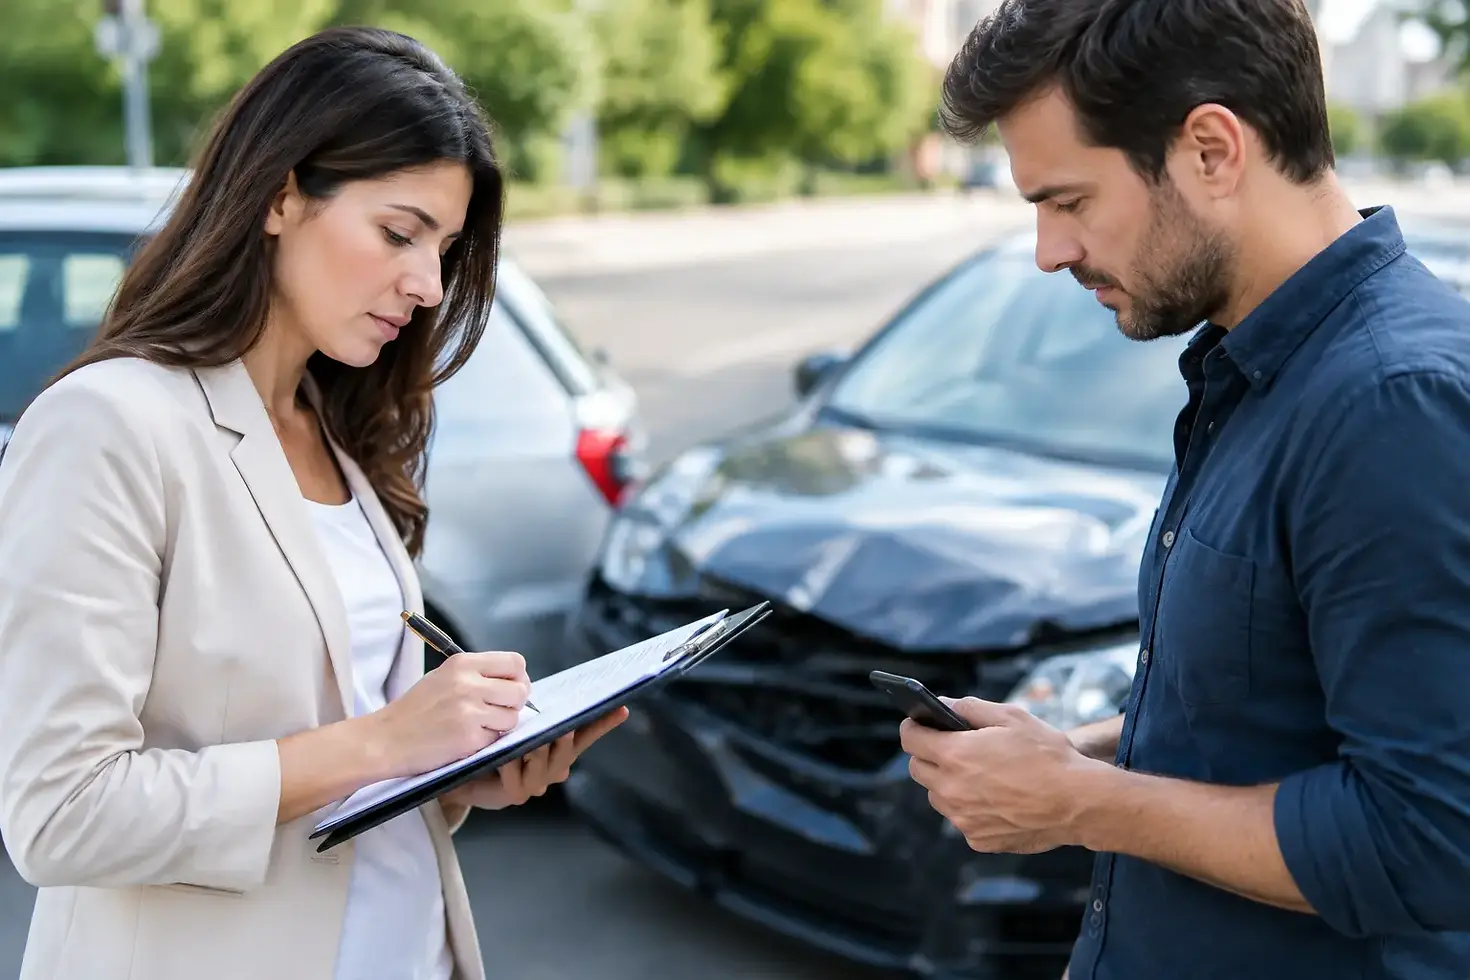
Un accidente puede convertir un día normal en una cadena de llamadas, fotos, formularios y decisiones urgentes. Saber cómo presentar reclamo por accidente antes de hablar con la aseguradora le ayuda a proteger su vehículo, su negocio y su estabilidad financiera. El objetivo no es discutir ni admitir culpas en el lugar del choque: es documentar los hechos, reportarlos a tiempo y ofrecer información clara.
Para un conductor particular, el reclamo puede involucrar daños al auto, lesiones o gastos médicos. Para un contratista, una empresa de entregas o un negocio con vehículos de trabajo, también puede afectar una unidad esencial, un empleado, carga, herramientas y la continuidad de las operaciones. Cada caso depende de la póliza, los límites, los deducibles y las circunstancias del accidente, pero una respuesta ordenada mejora el proceso desde el inicio.
Qué hacer en los primeros minutos después del accidente
La seguridad va primero. Si hay personas heridas, llame al 911 y solicite atención médica. En Florida y en otros estados, un reporte policial puede ser especialmente útil cuando hay lesiones, daños importantes, un conductor sin seguro aparente o versiones diferentes de lo ocurrido.
Si puede hacerlo sin riesgo, mueva el vehículo a un lugar seguro cuando la ley local y las condiciones de la vía lo permitan. Encienda las luces de emergencia y evite permanecer en un carril de circulación. No abandone el lugar del accidente.
Intercambie información con los otros conductores: nombre, teléfono, dirección, licencia de conducir, placa, aseguradora y número de póliza si está disponible. Si el incidente ocurrió con un vehículo comercial, anote también el nombre de la empresa, el número de unidad y cualquier identificación visible en el camión o van.
No necesita resolver en ese momento quién tuvo la culpa. Evite frases como “yo causé esto” o acuerdos verbales para pagar daños sin involucrar a las aseguradoras. Una declaración apresurada puede complicar la revisión posterior, incluso si usted simplemente quería ser amable o calmar la situación.
Reúna pruebas antes de que desaparezcan
La evidencia más útil suele estar disponible solo durante las primeras horas. Tome fotos amplias de la escena y fotos cercanas de los daños. Incluya la posición de los vehículos, placas, señales de tránsito, semáforos, marcas de frenado, clima, condiciones de la carretera y cualquier objeto involucrado.
Si hay testigos, pida su nombre y número de teléfono. Un testigo independiente puede ayudar cuando las versiones de los conductores no coinciden. También conviene guardar capturas de pantalla o videos de cámaras de tablero, cámaras de seguridad cercanas o sistemas de telemática, siempre que su empresa los utilice.
Conserve todos los documentos relacionados: el número del reporte policial, recibos de grúa, facturas de almacenamiento, estimados de reparación, comprobantes de transporte alternativo y registros médicos. Para un negocio, mantenga además la bitácora del conductor, los reportes internos de seguridad, la información de la carga y los registros de mantenimiento del vehículo.
No altere ni repare el vehículo antes de que la aseguradora tenga la oportunidad de inspeccionarlo, salvo que sea necesario para evitar daños mayores o por seguridad. Si necesita hacer una reparación temporal, guarde fotos y recibos.
Cómo presentar un reclamo por accidente ante la aseguradora
Revise su tarjeta de seguro, aplicación móvil o documentos de póliza para encontrar el número de reclamos. Reporte el accidente tan pronto como sea posible. Algunas pólizas exigen notificación rápida, y esperar sin una razón válida puede dificultar la investigación.
Al hacer el reporte, entregue hechos concretos: fecha, hora, lugar, vehículos involucrados, datos de contacto de las partes, descripción breve de lo sucedido y número de reporte policial si lo tiene. Comparta las fotos y documentos cuando se los soliciten. Sea honesto, pero no adivine detalles que no recuerda ni especule sobre responsabilidad, lesiones o daños que todavía no se han evaluado.
Solicite y guarde el número de reclamo. Anote también el nombre del representante o ajustador, su teléfono, correo electrónico y la fecha de cada conversación. Después de una llamada importante, puede enviar un correo breve para confirmar lo hablado. Este hábito crea un registro útil y reduce malentendidos.
Si el otro conductor parece responsable, normalmente puede presentar un reclamo contra su póliza de responsabilidad civil. Aun así, también puede ser conveniente notificar a su propia aseguradora. Su cobertura puede incluir colisión, pagos médicos, protección contra conductores sin seguro o cobertura para vehículo de alquiler, según su póliza y su estado.
En Florida, las reglas relacionadas con lesiones y la cobertura de Protección contra Lesiones Personales, conocida como PIP, pueden influir en el manejo inicial de gastos médicos. Las circunstancias cambian de un caso a otro, por lo que conviene pedir una explicación clara de las coberturas aplicables y los plazos correspondientes.
Si el accidente involucra un vehículo comercial
Un accidente con un vehículo de empresa requiere una respuesta más coordinada. El conductor debe informar al supervisor o responsable designado de inmediato, siguiendo el protocolo de la compañía. La empresa debe asegurar registros, identificar la póliza de Commercial Auto aplicable y reportar el evento sin retrasos.
No todos los daños tienen la misma fuente de cobertura. La póliza de auto comercial puede responder por responsabilidad civil y daños físicos a la unidad, pero la carga, las herramientas o los equipos transportados podrían requerir una cobertura distinta. Si un empleado se lesionó mientras realizaba su trabajo, Workers Compensation también puede entrar en la conversación. Si un tercero alega daños por las operaciones del negocio, General Liability podría ser relevante según los hechos.
Por eso, una empresa no debe asumir que un solo número de reclamo resolverá todo. Organizar los documentos por tipo de pérdida ayuda a evitar vacíos: daños al vehículo, lesiones, carga, propiedad ajena, gastos de grúa y posible pérdida de uso.
Hable con el ajustador con claridad y seguimiento
El ajustador investiga el accidente, revisa la cobertura, analiza daños y determina qué documentación necesita. Su función no es automática ni inmediata: puede requerir inspecciones, declaraciones, estimados y revisión de reportes oficiales. Mantenga una comunicación respetuosa y directa.
Antes de aceptar una cifra por reparación o un acuerdo relacionado con lesiones, revise qué cubre exactamente. Pregunte si el pago contempla el deducible, piezas, mano de obra, remolque, almacenamiento, vehículo de alquiler o pérdida de uso. En un vehículo comercial, confirme cómo impacta la disponibilidad de la unidad y si hay requisitos para talleres, inspecciones o reparaciones autorizadas.
Si no entiende una solicitud o una decisión, pida que se la expliquen por escrito. También puede solicitar una revisión si considera que falta información, que el estimado no refleja el daño real o que se aplicó una cobertura incorrecta. Tener fotografías, facturas y un registro de comunicaciones hace que esa conversación sea más productiva.
Errores que pueden retrasar su reclamo
El error más común es esperar demasiado para reportar el accidente. El segundo es entregar información incompleta o inconsistente porque no se tomaron notas en la escena. También causa problemas publicar detalles, fotos o comentarios sobre el choque en redes sociales antes de que el reclamo se investigue.
Otro error frecuente es confundir un estimado de reparación con una aprobación final de pago. El taller puede descubrir daños ocultos después de desmontar una pieza, y la aseguradora podría necesitar revisar un suplemento. Esto no siempre significa que el reclamo fue rechazado; significa que el proceso requiere documentación adicional.
Para dueños de negocios, un error costoso es dejar que el conductor maneje el reclamo por su cuenta sin un protocolo interno. Definir quién reporta, quién conserva los registros y quién se comunica con la agencia o el ajustador reduce la pérdida de tiempo cuando cada hora de un vehículo fuera de servicio afecta ingresos.
Cuando necesita apoyo adicional
Busque orientación médica de inmediato si tiene dolor, mareo u otros síntomas, aunque parezcan leves. Algunas lesiones aparecen o empeoran después del accidente. Para asuntos legales, desacuerdos importantes sobre responsabilidad o lesiones graves, consulte a un profesional legal calificado que pueda evaluar su situación particular.
También es razonable pedir ayuda a su agente de seguros para entender qué coberturas podrían aplicar, qué documentos faltan y cómo mantener el reclamo en movimiento. Un agente no reemplaza al ajustador ni al abogado, pero puede ayudarle a leer la póliza y a comunicarse con mayor claridad.
Bona Insurance Group trabaja con conductores, familias y negocios que necesitan explicaciones directas en español e inglés sobre sus coberturas. Después de un accidente, la información correcta y una acción rápida no eliminan lo ocurrido, pero sí pueden darle más control sobre el siguiente paso.


Comentarios